עו"ד זיו קורן · מקורות אומתו ביום 5.11.2026 · עודכן לאחרונה 5.11.2026 · זמן קריאה כ־10 דקות
תאונת דרכים נמשכת שנייה. מה שבא אחריה, כולל הדרך לפיצויים, נמשך הרבה יותר.
כאב, בדיקות, ימי עבודה שהולכים לאיבוד. ובאמצע כל זה, שאלות שאף אחד לא עונה עליהן: "זה היה באשמתי, אז אולי לא מגיע לי כלום?", "את מי בכלל תובעים?", "יש לי זמן, או שכבר מאוחר?"
החדשות הטובות: חוק הפיצויים לנפגעי תאונות דרכים נותן לנפגעים הגנה רחבה. ברוב המקרים לא צריך להוכיח אשמה בכלל. מה שכן צריך, זה סדר: מסמכים, מועדים, והבנה של המסלול. המדריך הזה מסביר את כל אלה, עם מקור לכל עובדה.
בקצרה
נכון ל־5.11.2026.
- אחריות מוחלטת: מי שמשתמש ברכב חייב לפצות את הנפגע על נזק גוף, בלי קשר לשאלה מי אשם[1, ס' 2(א), 2(ג)].
- גם מי שגרם לתאונה זכאי בדרך כלל לפיצוי, למעט חריגים שהחוק מונה[1, ס' 7][4].
- את מי תובעים: נוסע או נהג תובעים את המבטח של הרכב שבו נסעו. הולך רגל תובע את המבטח של הרכב שפגע בו[4].
- התיישנות: בדרך כלל 7 שנים מיום התאונה[2, ס' 5(1), 6][4]. בקטין, השנים נספרות רק מגיל 18[2, ס' 10].
- אין ביטוח, או שהנהג לא ידוע: תובעים את קרנית[1, ס' 12].
- נפגעתם בדרך לעבודה או בזמן העבודה? עצרו. המסלול שונה, וביטוח לאומי קודם. ראו מדריך 6א או 6ב.
נפגעתם בתאונה? כתבו לנו בוואטסאפ
מחשבון הזכויות: בדיקת זכאות ראשונית
למי המדריך הזה
- נפגעתם כנהגים, כנוסעים או כהולכי רגל, בתאונה שבה היה מעורב רכב מנועי.
- התאונה לא הייתה בדרך לעבודה או ממנה, ולא בזמן העבודה. אם כן, קראו קודם את המדריך לתאונת דרכים שהיא גם תאונת עבודה.
- בני משפחה של נפגע, שמנסים להבין מה עושים עכשיו.
מה בכלל נחשב "תאונת דרכים"?
החוק מגדיר תאונת דרכים כ"מאורע שבו נגרם לאדם נזק גוף עקב שימוש ברכב מנועי למטרות תחבורה"[1, ס' 1].
שתי נקודות שכדאי להכיר:
- "שימוש ברכב" רחב יותר מנסיעה. ההגדרה כוללת גם כניסה לרכב, ירידה ממנו, החנייה, דחיפה, גרירה ותיקון דרך, בתנאים שבחוק[1, ס' 1].
- "נזק גוף" כולל גם נפש. החוק מגדיר נזק גוף כ"מוות, מחלה, פגיעה או ליקוי גופני, נפשי או שכלי"[1, ס' 1].
ההגדרה כוללת עוד מקרים ומחריגה אחרים. למשל, היא לא חלה כשהנזק נגרם ממעשה מכוון שנועד לפגוע באותו אדם, והמעשה עצמו הוא שגרם את הנזק[1, ס' 1]. מקרה גבולי צריך בדיקה.
מי אחראי, ומה אם התאונה הייתה באשמתי?
החוק קובע ש"המשתמש ברכב מנועי" חייב לפצות את הנפגע על נזק גוף שנגרם בתאונת דרכים שבה מעורב הרכב[1, ס' 2(א)]. ובהמשך:
"האחריות היא מוחלטת ומלאה, ואין נפקא מינה אם היה או לא היה אשם מצד הנוהג ואם היה או לא היה אשם או אשם תורם של אחרים."[1, ס' 2(ג)]
כמה כלי רכב באותה תאונה? כל נוהג אחראי לנזקי הגוף של מי שנסע ברכב שלו. הולך רגל, או כל מי שנפגע מחוץ לכלי הרכב, יכול לתבוע את הנוהגים יחד ולחוד[1, ס' 3(א)–(ב)].
בפועל, את מי תובעים? את חברת הביטוח שביטחה את הרכב בביטוח החובה. לפי כל זכות: נוסע או נהג תובעים את המבטח של הרכב שבו היו, והולך רגל תובע את המבטח של הרכב שפגע בו[4].
שובר מיתוסים: "אני גרמתי לתאונה, אז לא מגיע לי כלום"
ברוב המקרים זה לא נכון. האחריות לפי החוק מוחלטת, ואין נפקא מינה אם היה אשם[1, ס' 2(ג)]. גם כל זכות מציין שגם נהג שגרם לתאונה זכאי לפיצוי[4].
אבל יש חריגים. החוק מונה נפגעים שאינם זכאים לפיצוי, למשל: מי שגרם לתאונה במתכוון, מי שנהג בלי רישיון נהיגה (למעט חריגים שבחוק), מי שנהג בלי ביטוח חובה או כשהביטוח לא כיסה את השימוש, ומי שהרכב שימש לו לביצוע פשע[1, ס' 7]. אם אחד מאלה עשוי לחול עליכם, כדאי לבדוק את המקרה לפני כל צעד.
מה עושים בימים הראשונים?
אלה ההמלצות שלנו. החוק לא מחייב את רובן, אבל הן מה שמחזיק תיק בהמשך:
- מקבלים טיפול רפואי, ומספרים לרופא שזו תאונת דרכים. סיכום מיון או ביקור מאותו יום הוא הראיה הראשונה לקשר בין התאונה לפגיעה.
- אוספים את פרטי הרכבים: מספר רישוי, שם הנהג, וחברת הביטוח של ביטוח החובה.
- מתעדים: צילומים של המקום ושל הרכבים, שמות וטלפונים של עדים.
- שומרים כל קבלה. כל זכות ממליץ לאסוף "כל מסמך או קבלה על הוצאה כספית שנגרמה עקב הפגיעה"[4].
- בודקים אם הייתם בדרך לעבודה או בזמן העבודה. אם כן, המסלול שונה. ראו מדריך 6א או 6ב.
אילו מסמכים לשמור? "קופסת התאונה"
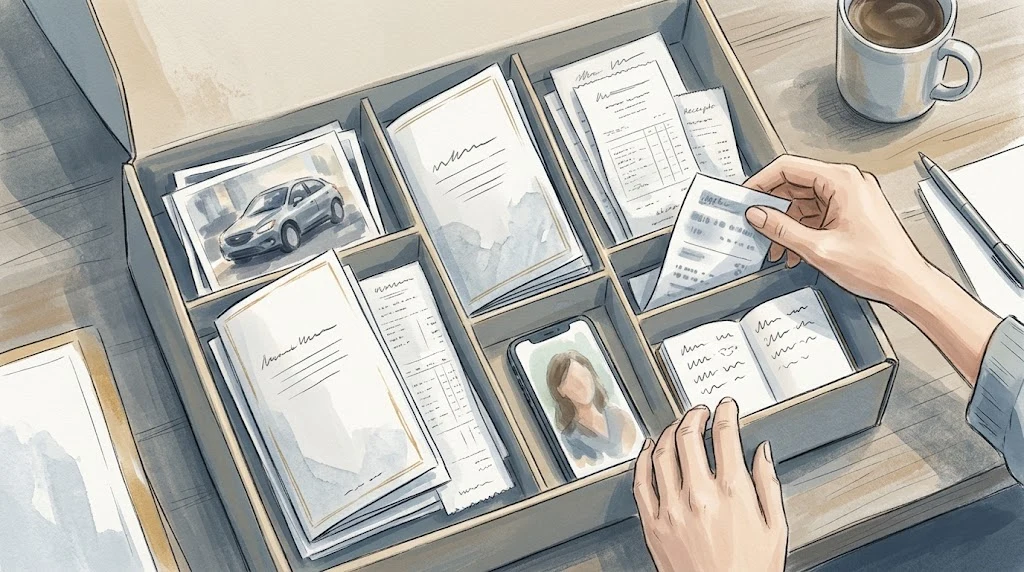
תיקייה אחת, פיזית או דיגיטלית, שכל מה שקשור לתאונה נכנס אליה:
| מה | למה |
|---|---|
| פרטי ביטוח החובה של הרכבים המעורבים | כדי לדעת את מי תובעים |
| רישיון הרכב ופרטי הנהגים | זיהוי הצדדים |
| מסמכים רפואיים: מיון, סיכומי ביקור, בדיקות, אישורי מחלה | הוכחת הפגיעה והקשר לתאונה |
| צילומים של המקום, הרכבים והפציעות | תיעוד מהרגע עצמו |
| קבלות על הוצאות: תרופות, נסיעות, טיפולים, עזרה בבית | הוכחת הנזק הכספי[4] |
| תלושי שכר מלפני התאונה ואישורי היעדרות | הוכחת אובדן ההשתכרות |
| אם הוגש דיווח למשטרה: מספר האירוע או עותק | תיעוד רשמי של האירוע |
המלצה מעשית שלנו: יומן קצר. פעם בשבוע, שתי שורות: מה כאב, מה לא הצלחתם לעשות, מי עזר לכם. אחרי שנה הזיכרון כבר לא מדויק, והיומן כן.
מה מפצים בתביעת פיצויים על תאונת דרכים?
חוק הפיצויים מחיל על הפיצוי חלק מהוראות פקודת הנזיקין, עם כמה מגבלות שקבועות בחוק עצמו[1, ס' 4(א)].
ראשי נזק שכיחים (לפי כל זכות)[4]: נכות, פגיעה בכושר העבודה, אובדן ימי עבודה ושכר, כאב וטראומה נפשית. נוסף על אלה נבחנות הוצאות שנגרמו בגלל הפגיעה.
מגבלות שכתובות בחוק:
- אובדן השתכרות: בחישוב לא מובאת בחשבון הכנסה שעולה על שלוש פעמים השכר הממוצע במשק[1, ס' 4(א)(1)].
- נזק שאינו נזק ממון (כאב וסבל): הפיצוי מוגבל לתקרה שנקבעה בחוק ומחושב לפי מבחנים שנקבעו בתקנות[1, ס' 4(א)(3), 4(ב)].
ביטוח פרטי לא מקוזז. כשמחשבים את הפיצויים, לא מביאים בחשבון סכום ששולם או שמגיע לכם בשל אותה פגיעה לפי חוזה ביטוח[3, ס' 86], והוראה זו חלה גם על תביעה לפי חוק הפיצויים[1, ס' 4(א)]. כלומר, פוליסת תאונות אישיות פרטית שלכם לא אמורה להקטין את הפיצוי. (גמלאות של ביטוח לאומי הן עניין אחר, ונבחנות בנפרד.)
צריך כסף עכשיו, לפני שהתביעה נגמרת? תשלום תכוף
החוק מחייב את מי שחייב בפיצויים, כולל המבטח, לשלם לנפגע תוך 60 ימים מקבלת דרישה בכתב, כחלק מהפיצויים[1, ס' 5(ב)–(ג)]:
- הוצאות שהוציא הנפגע לצורכי ריפוי, כולל אשפוז;
- תשלומים חודשיים לצורכי ריפוי, סיעוד ומחיה שלו ושל משפחתו, עד ההחלטה הסופית.
יש לכך תנאים וסייגים. למשל, הוצאות על שירותי בריאות שמגיעים לכם ממילא מקופת החולים אינן נכללות בדרך כלל[1, ס' 5(ה)]. כל זכות ממליץ להתייעץ לפני שמציגים דרישה כזו[4].
צריכים תשלום תכוף? התקשרו 052-8886033
מי קובע את אחוזי הנכות?
- מומחה מטעם בית המשפט. החוק מסמיך את שר המשפטים לקבוע הוראות למינוי מומחה שיחווה דעה על הנכות הרפואית של הנפגע. כשמונה מומחה כזה, הצדדים רשאים לחקור אותו ולהפנות אליו שאלות הבהרה. עדות של מומחה נוסף מותרת רק ברשות בית המשפט, מטעמים מיוחדים[1, ס' 6א]. במשרד אנחנו מכנים את המסלול הזה "6א".
- כשכבר יש קביעה לפי חוק אחר. אם לפני שמיעת הראיות נקבעה לנפגע דרגת נכות "על פי כל דין" בשל אותה תאונה, הקביעה מחייבת גם בתביעה. בית המשפט רשאי להתיר ראיות לסתור רק מטעמים מיוחדים[1, ס' 6ב]. זה המצב, למשל, כשהתאונה הייתה גם תאונת עבודה. ראו מדריך 6א או 6ב.
התיישנות תאונת דרכים: עד מתי אפשר להגיש תביעה?
- הכלל: תביעה שאינה על מקרקעין מתיישנת אחרי שבע שנים[2, ס' 5(1)], שנספרות מהיום שבו נולדה עילת התובענה[2, ס' 6]. לפי כל זכות, בתאונת דרכים אפשר להגיש את התביעה עד 7 שנים מיום התאונה[4].
- קטינים: בחישוב לא נכלל הזמן שבו התובע עוד לא מלאו לו 18[2, ס' 10]. כלומר, מי שנפגע כקטין, שבע השנים נספרות בדרך כלל מיום הולדתו ה־18.
- נזק שהתגלה מאוחר: חוק הפיצויים מחיל את סעיף 89 לפקודת הנזיקין[1, ס' 4(א)]. לפי הסעיף, כשהנזק לא נתגלה ביום שאירע, המועד נספר מהיום שבו נתגלה, אבל התביעה מתיישנת אם לא הוגשה תוך עשר שנים מיום אירוע הנזק[3, ס' 89(2)]. זה מקרה חריג, והוא דורש בדיקה.
ההמלצה שלנו: לא לחכות לשנה השביעית. מסמכים הולכים לאיבוד, ועדים שוכחים. וגם חברות ביטוח עשויות להתנגד לתביעה מסיבות נוספות, לא רק בגלל התיישנות.
מה קורה כשאין ביטוח, או שהנהג ברח? קרנית
קרנית היא הקרן שמפצה נפגע שזכאי לפיצויים לפי החוק, אבל אין לו מבטח לתבוע, כי[1, ס' 12(א)]:
- הנוהג האחראי אינו ידוע (למשל, פגע וברח);
- לנוהג אין ביטוח, או שהביטוח לא מכסה את החבות;
- המבטח בפירוק, או שמונה לו מנהל מורשה בתנאים שבחוק.
הנפגע זכאי לקבל מהקרן פיצויים כפי שהיה זכאי לקבל ממבטח[1, ס' 12(ב)].
אפשר לתבוע את הנהג האשם בתביעת נזיקין רגילה?
בדרך כלל לא. מי שיש לו עילת תביעה לפי חוק הפיצויים, אין לו עילה לפי פקודת הנזיקין בשל נזק הגוף. החריג הוא כשהתאונה נגרמה על ידי אדם אחר במתכוון[1, ס' 8(א)]. זה נקרא "ייחוד העילה": המסלול לנזקי הגוף הוא חוק הפיצויים.
עמדת המשרד (דעה, לא כלל משפטי): "האשמה לא משנה. הניירת כן."
בתאונת דרכים, רוב המחלוקות לא נסובות על השאלה מי אשם, אלא על השאלה מה הנזק: כמה הפגיעה מגבילה, ולכמה זמן. את זה מוכיחים במסמכים: רפואיים, תעסוקתיים וכספיים. מי שמתחיל לאסוף מהיום הראשון, מגיע לתביעה עם תיק שלם.
טעויות שאנחנו רואים שוב ושוב
- "זה רק מכה, זה יעבור." לא פונים לרופא, והכאב מתגלה כפגיעה אחרי שבועיים, בלי תיעוד מיום התאונה.
- לא מספרים במיון שזו תאונת דרכים. הרישום הרפואי לא מקשר בין הפגיעה לתאונה.
- זורקים קבלות. הוצאות בלי הוכחה קשה לדרוש.
- מגישים לחברת הביטוח תביעה על תאונה שהייתה בדרך לעבודה, בלי לפתוח קודם תיק בביטוח לאומי. ראו מדריך 6א או 6ב.
- מחכים "שהמצב יתייצב" ושוכחים את השעון. שבע שנים עוברות מהר.
סיפור מהמשרד: "אני נהגתי, על מה אני אתבע?"
זה סיפור מורכב, שנבנה מכמה תיקים שליווינו. המקצוע, הפרטים והנסיבות שונו, וכל דמיון לאדם מסוים מקרי.
ביום שישי בערב הוא נסע להורים, כמו בכל שבוע. הכביש היה רטוב אחרי הגשם הראשון, הרכב החליק בסיבוב ונעצר על מעקה הבטיחות. אף רכב אחר לא היה מעורב. פרמדיק כרע לידו על שפת המדרכה, עטף אותו בשמיכה ושאל איפה כואב. במיון אמרו לו שהוא בר מזל: מכה בצוואר ובגב, בלי שברים.
הוא היה בטוח שהסיפור נגמר שם. "אני נהגתי, אני החלקתי, על מה בדיוק אני אתבע?" הוא שילם על הפיזיותרפיה מכיסו, זרק את הקבלות, ולקח ימי חופש כשהגב "תפס".
עברה שנה, והכאב לא עבר. חבר אמר לו לבדוק, והוא הגיע אלינו כמעט בהתנצלות.
הדבר הראשון שהסברנו לו: לפי חוק הפיצויים, האחריות מוחלטת. גם נהג שגרם לתאונה בעצמו זכאי בדרך כלל לפיצוי, ותובעים את חברת הביטוח שביטחה בביטוח חובה את הרכב שבו נסע. לפני שהמשכנו, בדקנו שני דברים. הראשון: שהנסיעה לא הייתה קשורה לעבודה, כי אז המסלול שונה וביטוח לאומי קודם. השני: שאף אחד מהחריגים שבחוק לא חל עליו. היה לו רישיון נהיגה בתוקף, ולרכב היה ביטוח חובה.
אחר כך בנינו את "קופסת התאונה". סיכום המיון היה קיים, וכתוב בו במפורש שזו תאונת דרכים, כי הוא אמר את זה לרופא באותו לילה. את הקבלות שנזרקו שחזרנו מפירוט כרטיס האשראי ומהמכון. התמונות של הרכב עוד היו בטלפון. אישורי ההיעדרות הגיעו ממשאבי אנוש. והוא התחיל לכתוב יומן קצר, פעם בשבוע: מה כאב, ומה לא הצליח לעשות.
ובראש התיק סימנו תאריך אחד: שבע שנים מיום התאונה.
מה לוקחים מהסיפור: האשמה לא סוגרת את הדלת, אבל ניירת חסרה יכולה. ספרו במיון שזו תאונת דרכים, שמרו כל קבלה, וסמנו את מועד ההתיישנות כבר מהיום הראשון.
שאלות נפוצות על פיצויים בתאונת דרכים
אני אשם בתאונה. מגיע לי פיצוי?
בדרך כלל כן. האחריות לפי חוק הפיצויים מוחלטת, ואין נפקא מינה אם היה אשם[1, ס' 2(ג)]. יש חריגים, כמו נהיגה בלי רישיון או בלי ביטוח חובה[1, ס' 7].
את מי תובעים אחרי תאונת דרכים?
לפי כל זכות, נוסע או נהג תובעים את המבטח של הרכב שבו נסעו, והולך רגל תובע את המבטח של הרכב שפגע בו. כשאין מבטח או שהנהג לא ידוע, תובעים את קרנית[1, ס' 12][4].
תוך כמה זמן מתיישנת תביעה על תאונת דרכים?
בדרך כלל 7 שנים מיום התאונה[2, ס' 5(1), 6][4]. לקטין, מגיל 18[2, ס' 10].
נפגעתי כהולך רגל. מה עושים?
אותו חוק חל עליכם. תובעים את המבטח של הרכב שפגע בכם[4]. אם היו כמה רכבים, הנוהגים חייבים כלפיכם יחד ולחוד[1, ס' 3(ב)].
הנהג ברח מהמקום. יש למי לפנות?
כן. כשהנוהג האחראי אינו ידוע, קרנית מפצה את הנפגע כפי שהיה מפצה מבטח[1, ס' 12].
כמה פיצויים מקבלים בתאונת דרכים?
אין סכום קבוע. הפיצוי מחושב לפי ראשי הנזק בכל תיק, למשל נכות, פגיעה בכושר העבודה, אובדן שכר, כאב והוצאות[4]. החוק קובע שתי מגבלות: באובדן השתכרות לא מובאת בחשבון הכנסה שעולה על שלוש פעמים השכר הממוצע במשק, ולכאב וסבל יש תקרה ומבחני חישוב שנקבעו בתקנות[1, ס' 4].
אפשר לקבל כסף לפני שהתביעה מסתיימת?
החוק מאפשר "תשלום תכוף": הוצאות ריפוי ותשלומים חודשיים, תוך 60 ימים מדרישה בכתב, בתנאים שבחוק[1, ס' 5].
קיבלתי כסף מביטוח תאונות אישיות פרטי. זה יקוזז מהפיצוי?
לפי סעיף 86 לפקודת הנזיקין, שחל גם כאן, סכום ששולם לפי חוזה ביטוח לא מובא בחשבון בחישוב הפיצויים[1, ס' 4(א)][3, ס' 86].
התאונה הייתה בדרך לעבודה. זה משנה?
מאוד. במקרה כזה התאונה היא גם תאונת עבודה, ואצלנו ביטוח לאומי הוא תמיד השלב הראשון. ראו מדריך 6א או 6ב.
רוצים שנבדוק את המקרה שלכם?
שלחו לנו את פרטי התאונה ואת המסמכים שיש לכם, ונחזור אליכם.
שלחו לנו את המסמכים בוואטסאפ
מחשבון הזכויות: בדיקת זכאות ראשונית
התקשרו 052-8886033
על הכותב
עו"ד זיו קורן, מ.ר. 69408, חבר לשכת עורכי הדין משנת 2014. חבר ועדת ביטוח לאומי במחוז מרכז של הלשכה, ובוגר הקורס "רפואה למשפטנים" באוניברסיטת תל אביב.
מקורות
המקורות אומתו ביום 5.11.2026. נבדק לאחרונה: 5.11.2026.
- חוק פיצויים לנפגעי תאונות דרכים, התשל"ה–1975, ס"ח 234, ס' 1, 2, 3, 4, 5, 6א, 6ב, 7, 8, 12 (נוסח מוויקיטקסט, מעודכן עד תיקון התשפ"ד; נצפה ב־3.11.2026). https://he.wikisource.org/wiki/חוק_פיצויים_לנפגעי_תאונות_דרכים
- חוק ההתיישנות, התשי"ח–1958, ס"ח 112, ס' 5, 6, 10 (נוסח מוויקיטקסט, נצפה ב־3.11.2026). https://he.wikisource.org/wiki/חוק_ההתיישנות
- פקודת הנזיקין [נוסח חדש], דמ"י תשכ"ח 266, ס' 86, 89 (נוסח מוויקיטקסט, נצפה ב־3.11.2026). https://he.wikisource.org/wiki/פקודת_הנזיקין
- כל זכות "תביעה לקבלת פיצויים בגין נזקי גוף בתאונת דרכים" (עודכן 2.3.2025; נצפה ב־3.11.2026). https://www.kolzchut.org.il/he/תביעה_לקבלת_פיצויים_בגין_נזקי_גוף_בתאונת_דרכים
מדריכים קשורים: פיברומיאלגיה וביטוח לאומי: פרט 92 · קצבת נכות כללית: תנאים וסכומים · ועדה רפואית בביטוח לאומי: הכנה וערר · תאונת דרכים בדרך לעבודה: 6א או 6ב · תאונת עבודה ודמי פגיעה · נכות מעבודה ותקנה 15
המידע במדריך הוא מידע כללי, נכון למועד העדכון (5.11.2026). הוא אינו מהווה ייעוץ משפטי ואינו תחליף לייעוץ פרטני. כל מקרה נבחן לגופו, ואין במידע הבטחה לתוצאה.